Tiba-Tiba Punya Utang Pinjol yang Tak Pernah Diajukan? Jangan Panik, Ini Langkah Hukumnya
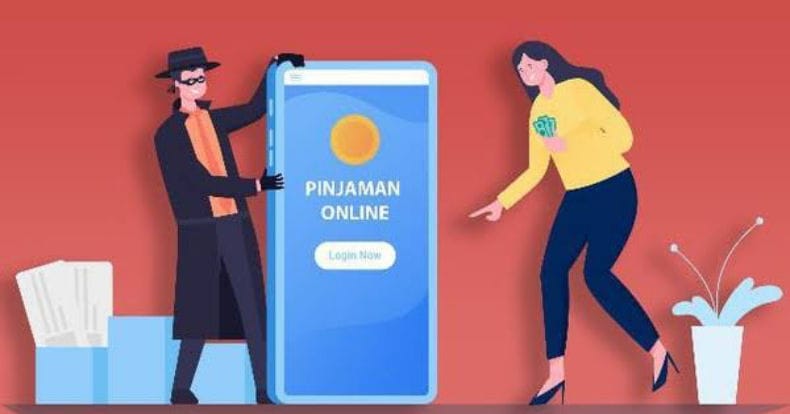
LABURA.NET | Bayangkan suatu hari seseorang menerima pesan dari perusahaan pinjaman online yang menagih utang, padahal merasa tidak pernah mengajukan pinjaman tersebut. Situasi seperti ini tentu menimbulkan kepanikan, terlebih jika pihak penagih mulai menghubungi melalui telepon, SMS, WhatsApp, atau media komunikasi lainnya.
Namun, persoalan tersebut tidak seharusnya langsung dianggap sebagai utang yang wajib dibayar. Jika seseorang benar-benar tidak pernah mengajukan pinjaman, salah satu kemungkinan yang perlu diperiksa adalah adanya dugaan penyalahgunaan data pribadi untuk mengajukan pendanaan tanpa sepengetahuan pemilik data.
Dalam kondisi seperti ini, langkah pertama bukan panik dan bukan pula mengabaikannya. Bukti harus segera diamankan dan posisi hukum harus diperiksa secara cermat.
Data Pribadi Disalahgunakan untuk Pinjaman Online
Penyalahgunaan identitas untuk memperoleh pinjaman online merupakan persoalan serius karena menyangkut data pribadi sekaligus potensi kerugian finansial dan reputasi seseorang.
Also Read: Bantuan Hukum dan Konsultasi Hukum, Apa Bedanya? Kenali Hak Anda Sebelum Menghadapi Masalah Hukum
Undang-Undang Nomor 27 Tahun 2022 tentang Pelindungan Data Pribadi memberikan perlindungan terhadap pemilik data. Pasal 65 melarang setiap orang secara melawan hukum memperoleh atau mengumpulkan data pribadi yang bukan miliknya untuk tujuan yang dapat merugikan subjek data, mengungkapkan data pribadi milik orang lain secara melawan hukum, maupun menggunakan data pribadi yang bukan miliknya secara melawan hukum.
Artinya, apabila benar data seseorang digunakan pihak lain untuk mengajukan pinjaman tanpa izin, persoalannya tidak semata-mata mengenai tagihan pinjaman. Ada aspek pelindungan data pribadi yang juga harus diperiksa.
Bahkan, UU Pelindungan Data Pribadi mengatur ancaman pidana terhadap perbuatan tersebut. Pasal 67 mengatur bahwa perolehan atau pengumpulan data pribadi secara sengaja dan melawan hukum dalam kondisi yang memenuhi unsur pasal dapat dikenai pidana penjara paling lama lima tahun dan/atau denda paling banyak Rp5 miliar. Pengungkapan data pribadi secara melawan hukum dapat dikenai pidana paling lama empat tahun dan/atau denda paling banyak Rp4 miliar, sedangkan penggunaan data pribadi milik orang lain secara melawan hukum dapat dikenai pidana paling lama lima tahun dan/atau denda paling banyak Rp5 miliar.
Also Read: Tidak Punya Biaya untuk Pengacara? Begini Cara Mendapatkan Bantuan Hukum Gratis yang Dijamin Negara
Namun, penerapan ketentuan pidana tersebut tetap harus didasarkan pada fakta, alat bukti, unsur tindak pidana, serta hasil pemeriksaan aparat penegak hukum. Karena itu, tidak tepat langsung menuduh seseorang sebagai pelaku hanya berdasarkan dugaan awal.
Jangan Langsung Membayar Utang yang Tidak Pernah Diajukan
Ketika menerima tagihan pinjaman yang tidak pernah diajukan, masyarakat sebaiknya tidak terburu-buru mengakui utang tersebut.
Hal yang jauh lebih penting adalah meminta dan mengumpulkan informasi mengenai dasar munculnya tagihan. Misalnya, kapan pinjaman diajukan, melalui aplikasi apa, atas nama siapa, bagaimana proses verifikasi identitas dilakukan, rekening mana yang menerima pencairan, serta dokumen apa yang digunakan ketika pengajuan.
Also Read: Tidak Membayar Utang Bisa Digugat atau Dipidana? Ini Penjelasan Hukum dan Hak Debitur serta Kreditur
Informasi tersebut dapat membantu membedakan antara pinjaman yang benar-benar dilakukan pemilik identitas dengan pinjaman yang diduga dibuat menggunakan identitas orang lain.
Bagi penyelenggara LPBBTI atau layanan pendanaan berbasis teknologi informasi yang berizin, ketentuan Otoritas Jasa Keuangan juga mewajibkan adanya mitigasi risiko, termasuk verifikasi identitas pengguna dan keaslian dokumen. Ketentuan tersebut diatur dalam POJK Nomor 40 Tahun 2024 tentang Layanan Pendanaan Bersama Berbasis Teknologi Informasi (LPBBTI), yang berlaku sejak 27 Desember 2024.
Dengan demikian, apabila terjadi persoalan mengenai pinjaman yang diduga diajukan tanpa sepengetahuan pemilik identitas, proses verifikasi dan dokumen yang menjadi dasar pencairan menjadi bagian penting untuk ditelusuri.
Bukti Jangan Sampai Terhapus
Langkah paling penting yang dapat dilakukan korban adalah mengamankan seluruh bukti.
Beberapa bukti yang perlu disimpan antara lain:
– SMS, WhatsApp, email, atau pesan lain dari pihak pinjaman;
– screenshot aplikasi atau informasi mengenai pinjaman;
– riwayat panggilan dari pihak yang melakukan penagihan;
– bukti transaksi apabila terdapat transaksi yang berkaitan dengan pinjaman;
– dokumen atau data pribadi yang diduga telah disalahgunakan;
– nomor rekening atau rekening tujuan pencairan apabila informasi tersebut tersedia;
– nomor kontrak atau identitas pinjaman yang ditagihkan.
Jangan buru-buru menghapus pesan karena dianggap mengganggu. Justru pesan, tangkapan layar, rekaman komunikasi yang diperoleh secara sah, dan dokumen elektronik dapat menjadi bagian penting dalam proses pembuktian.
UU Nomor 27 Tahun 2022 juga secara tegas mengakui informasi elektronik dan/atau dokumen elektronik sebagai alat bukti dalam proses penyelesaian sengketa pelindungan data pribadi, sesuai ketentuan hukum acara dan peraturan perundang-undangan.
Bagaimana Jika Pinjol yang Menagih Merupakan Penyelenggara Berizin?
Jika pihak yang menagih merupakan pelaku usaha jasa keuangan yang berada dalam pengawasan OJK, terdapat pula ketentuan mengenai pelindungan konsumen.
POJK Nomor 22 Tahun 2023 tentang Pelindungan Konsumen dan Masyarakat di Sektor Jasa Keuangan mewajibkan Pelaku Usaha Jasa Keuangan menjaga kerahasiaan dan keamanan data dan/atau informasi konsumen. Aturan tersebut juga mengatur keamanan sistem informasi dan ketahanan siber dalam rangka pelindungan konsumen.
Karena itu, apabila seseorang merasa tidak pernah mengajukan pinjaman tetapi namanya muncul sebagai peminjam, persoalan tersebut patut dimintakan klarifikasi secara resmi kepada penyelenggara.
Masyarakat juga perlu memastikan apakah aplikasi atau perusahaan yang melakukan penagihan memang merupakan penyelenggara yang legal. Hal ini penting karena OJK secara berkala menemukan dan menghentikan aktivitas pinjaman online ilegal.
Dalam salah satu laporan resminya, Satgas PASTI menyatakan menemukan ratusan entitas pinjaman online ilegal dan mengingatkan masyarakat mengenai risiko penyalahgunaan data pribadi.
Jangan Hadapi Persoalan Sendirian Jika Penagihan Berlanjut
Persoalan menjadi lebih rumit apabila setelah memberikan klarifikasi, seseorang masih terus ditagih atau bahkan menghadapi tekanan dari pihak penagih.
Dalam kondisi demikian, seluruh komunikasi sebaiknya didokumentasikan. Jangan menghapus bukti, jangan memberikan data tambahan secara sembarangan, dan jangan menandatangani dokumen yang isinya belum dipahami.
Apabila terdapat dugaan bahwa identitas telah digunakan untuk membuat pinjaman, pemilik data dapat mempertimbangkan langkah hukum sesuai fakta kasus, termasuk melakukan pengaduan kepada pihak terkait dan melaporkan dugaan tindak pidana kepada aparat penegak hukum apabila terdapat dasar dan bukti yang cukup.
Untuk sengketa dengan penyelenggara jasa keuangan, jalur pengaduan dan penyelesaian sengketa juga perlu ditempuh sesuai mekanisme yang berlaku.
Kapan Sebaiknya Meminta Bantuan Advokat?
Tidak semua persoalan pinjaman online harus berakhir di pengadilan. Namun, ketika identitas seseorang digunakan tanpa izin, tagihan terus dilakukan, terdapat dugaan pemalsuan dokumen, atau muncul ancaman dan tekanan, persoalan tersebut sebaiknya tidak dianggap sederhana.
Pendampingan hukum dapat membantu memetakan persoalan sejak awal: apakah perkara berkaitan dengan pelindungan data pribadi, sengketa perdata, dugaan tindak pidana, hubungan kontraktual, atau kombinasi beberapa persoalan hukum sekaligus.
Labura Law Firm dapat menjadi pilihan bagi masyarakat yang membutuhkan konsultasi dan pendampingan hukum dalam menghadapi persoalan tersebut. Pemeriksaan dokumen, kronologi, bukti komunikasi, serta posisi hukum setiap pihak perlu dilakukan secara objektif sebelum menentukan langkah selanjutnya.
Pada akhirnya, orang yang tiba-tiba ditagih pinjaman yang tidak pernah diajukannya tidak perlu langsung menyerah atau panik. Kumpulkan bukti, periksa sumber tagihan, pastikan legalitas penyelenggara, dan pahami posisi hukum sebelum mengambil keputusan.
Sebab, ketika data pribadi diduga disalahgunakan, masalahnya bukan hanya tentang uang yang ditagihkan, tetapi juga tentang hak seseorang atas identitas dan data pribadinya.
PENULIS: (Jhohanes Situmorang, SH)
bantuan hukum Laburadata pribadi disalahgunakanhukum pinjolLabura Law Firmpenagihan pinjolpenyalahgunaan identitaspinjaman onlinePinjol ilegalutang pinjolUU Perlindungan Data Pribadi
You might also like
Lembaga Bantuan Rakyat
LABURA adalah lembaga yang bekerja untuk memperluas akses masyarakat terhadap hukum, pendidikan hukum, penelitian, dan pengetahuan hukum.
 Don't show again
Yes, Contact Us!