Utang Pelanggan Tak Kunjung Dibayar? Ini Langkah Hukum yang Bisa Ditempuh UMKM
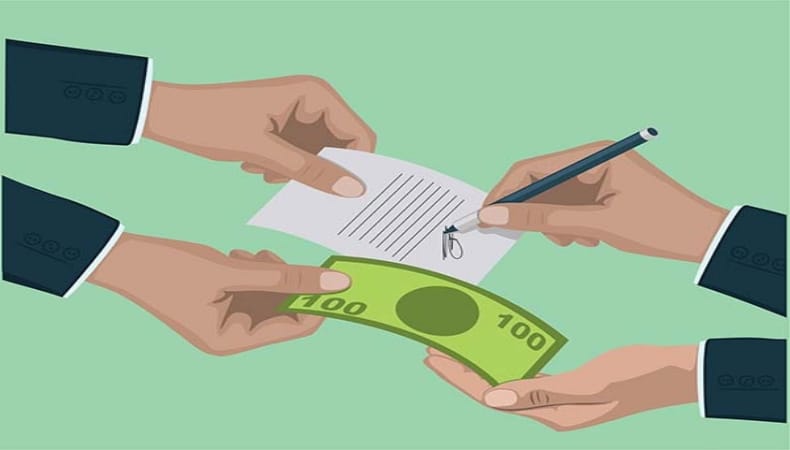
LABURA.NET | Pelanggan yang tidak kunjung membayar utang dapat menjadi persoalan serius bagi pelaku usaha mikro, kecil, dan menengah (UMKM). Piutang yang tidak tertagih bukan sekadar menghambat perputaran modal, tetapi juga berpotensi mengganggu kelancaran operasional dan keberlangsungan usaha.
Dalam kegiatan bisnis, transaksi secara kredit atau pembayaran yang dilakukan belakangan merupakan praktik yang kerap digunakan untuk menjaga hubungan dengan pelanggan. Namun, kepercayaan dalam transaksi tetap perlu disertai administrasi yang tertib dan pemahaman mengenai hak serta kewajiban hukum para pihak.
Ketika pelanggan tidak memenuhi kewajiban pembayaran sesuai kesepakatan, pelaku usaha perlu mengetahui langkah yang dapat ditempuh. Penagihan tidak harus langsung berakhir di pengadilan, tetapi juga tidak seharusnya dibiarkan tanpa kepastian.
Lantas, bagaimana cara menagih utang pelanggan yang tidak kunjung dibayar menurut hukum Indonesia?
Also Read: Bantuan Hukum dan Konsultasi Hukum, Apa Bedanya? Kenali Hak Anda Sebelum Menghadapi Masalah Hukum
Piutang Usaha Bukan Sekadar Persoalan Kepercayaan
Bagi UMKM, setiap transaksi memiliki arti penting terhadap arus kas usaha. Uang yang seharusnya diterima dari pelanggan dapat digunakan untuk membeli bahan baku, membayar biaya operasional, memenuhi pesanan, maupun mengembangkan bisnis.
Ketika pembayaran tertunda tanpa kepastian, pelaku usaha berpotensi menghadapi kesulitan memenuhi kebutuhan tersebut. Situasi ini menjadi alasan mengapa pengelolaan piutang perlu dipandang sebagai bagian penting dari manajemen risiko bisnis.
Dalam perspektif hukum, hubungan utang-piutang atau transaksi jual beli yang pembayarannya belum diselesaikan dapat menimbulkan kewajiban yang harus dipenuhi sesuai perjanjian. Apabila salah satu pihak tidak melaksanakan kewajibannya, persoalan tersebut dapat masuk dalam ranah hukum perdata.
Also Read: Tidak Punya Biaya untuk Pengacara? Begini Cara Mendapatkan Bantuan Hukum Gratis yang Dijamin Negara
Namun, perlu dipahami bahwa keterlambatan pembayaran tidak otomatis membuktikan adanya tindak pidana. Penilaian hukum harus memperhatikan jenis transaksi, isi kesepakatan, waktu jatuh tempo, bukti yang tersedia, dan keadaan konkret yang terjadi.
Karena itu, pelaku UMKM sebaiknya tidak hanya mengandalkan komunikasi lisan atau kepercayaan, tetapi juga memastikan setiap transaksi memiliki dokumentasi yang dapat dipertanggungjawabkan.
Dasar Hukum Penagihan Utang Pelanggan
Sejumlah ketentuan dalam Kitab Undang-Undang Hukum Perdata (KUHPerdata) dapat menjadi dasar untuk memahami hak dan kewajiban dalam hubungan kontraktual.
Also Read: Tidak Membayar Utang Bisa Digugat atau Dipidana? Ini Penjelasan Hukum dan Hak Debitur serta Kreditur
1. Pasal 1320 KUHPerdata: Syarat Sah Perjanjian
Pasal 1320 KUHPerdata mengatur empat syarat sah perjanjian, yaitu kesepakatan para pihak, kecakapan untuk membuat perikatan, suatu hal tertentu, dan sebab yang tidak terlarang.
Dalam praktik UMKM, kesepakatan mengenai barang atau jasa, harga, cara pembayaran, dan tenggat pelunasan dapat membantu memperjelas kewajiban pelanggan. Bukti kesepakatan tersebut penting ketika muncul perselisihan.
2. Pasal 1338 KUHPerdata: Perjanjian Mengikat Para Pihak
Pasal 1338 KUHPerdata menegaskan bahwa perjanjian yang dibuat secara sah berlaku sebagai undang-undang bagi mereka yang membuatnya. Perjanjian tersebut pada prinsipnya tidak dapat ditarik kembali secara sepihak, kecuali berdasarkan kesepakatan para pihak atau alasan yang dibenarkan hukum.
Artinya, apabila pelanggan telah menyepakati transaksi dan kewajiban pembayaran, kesepakatan tersebut menjadi salah satu dasar untuk menuntut pemenuhan kewajiban sesuai ketentuan hukum.
3. Pasal 1238 KUHPerdata: Keadaan Lalai atau Wanprestasi
Pasal 1238 KUHPerdata mengatur keadaan ketika debitur dinyatakan lalai dalam memenuhi kewajibannya. Kelalaian dapat terjadi setelah adanya teguran atau pernyataan lalai, kecuali apabila perikatan itu sendiri menentukan bahwa lewatnya waktu yang telah ditetapkan sudah menimbulkan keadaan lalai.
Dalam konteks penagihan, surat teguran atau somasi dapat menjadi langkah penting untuk meminta pelanggan memenuhi kewajibannya dalam tenggat waktu yang jelas.
4. Pasal 1243 KUHPerdata: Ganti Rugi Akibat Wanprestasi
Pasal 1243 KUHPerdata mengatur kewajiban penggantian biaya, kerugian, dan bunga dalam kondisi yang ditentukan oleh ketentuan tersebut, termasuk ketika debitur tetap tidak memenuhi perikatan setelah dinyatakan lalai.
Meski demikian, tuntutan ganti rugi tidak otomatis dikabulkan hanya karena pembayaran terlambat. Dasar tuntutan, hubungan sebab akibat, bukti kerugian, serta persyaratan hukum lainnya perlu diperiksa.
5. Pasal 1267 KUHPerdata: Hak Menuntut Pemenuhan Perjanjian
Pasal 1267 KUHPerdata memberikan dasar bagi pihak yang dirugikan akibat tidak dipenuhinya perjanjian untuk menuntut pemenuhan perikatan atau pembatalan perjanjian sesuai ketentuan yang berlaku, dengan kemungkinan tuntutan ganti rugi apabila persyaratannya terpenuhi.
Ketentuan-ketentuan tersebut dapat menjadi landasan dalam menentukan langkah perdata terhadap pelanggan yang tidak membayar kewajibannya. Penerapannya tetap harus disesuaikan dengan karakter transaksi dan bukti yang dimiliki.
Lima Langkah yang Perlu Dilakukan UMKM Saat Menghadapi Piutang Macet
Pertama, kumpulkan dan amankan bukti transaksi.
Simpan nota, faktur, kuitansi, surat pesanan, perjanjian, bukti pengiriman barang, bukti pembayaran sebagian, serta percakapan WhatsApp yang berkaitan dengan transaksi. Pastikan dokumen tersimpan dengan baik dan tidak diubah sehingga konteks transaksi tetap dapat diperiksa.
Bukti tersebut dapat membantu menunjukkan adanya hubungan transaksi, nilai kewajiban, serta kesepakatan mengenai pembayaran.
Kedua, lakukan penagihan secara profesional.
Hubungi pelanggan melalui komunikasi yang sopan dan jelas. Sampaikan jumlah piutang, dasar transaksi, tanggal jatuh tempo, dan permintaan pembayaran. Apabila pelanggan mengalami kendala keuangan, para pihak dapat mempertimbangkan jadwal pembayaran baru sepanjang disepakati secara jelas.
Hindari ancaman, intimidasi, atau tindakan yang melanggar hukum. Penagihan yang tertib membantu menjaga posisi pelaku usaha apabila masalah berkembang menjadi sengketa.
Ketiga, kirimkan somasi apabila diperlukan.
Jika penagihan biasa tidak membuahkan hasil, somasi tertulis dapat digunakan untuk meminta pelanggan memenuhi kewajibannya dalam tenggat waktu tertentu. Isi somasi sebaiknya memuat identitas para pihak, uraian transaksi, jumlah tagihan, dasar kewajiban, dan batas waktu pelunasan.
Penyusunan somasi perlu memperhatikan ketentuan perjanjian dan keadaan hukum yang relevan. Bukti penyampaian surat juga sebaiknya disimpan.
Keempat, pertimbangkan penyelesaian melalui perundingan.
Penyelesaian secara musyawarah dapat menjadi pilihan untuk menghindari biaya dan waktu yang mungkin diperlukan dalam proses pengadilan. Apabila tercapai kesepakatan pembayaran bertahap, buatlah dokumen tertulis yang menjelaskan jumlah utang, jadwal pembayaran, serta konsekuensi apabila kesepakatan baru tidak dipenuhi.
Kelima, evaluasi kemungkinan gugatan perdata.
Apabila pelanggan tetap tidak memenuhi kewajibannya dan upaya penyelesaian tidak berhasil, pelaku usaha dapat mempertimbangkan gugatan perdata melalui pengadilan yang berwenang.
Sebelum mengambil langkah tersebut, evaluasi kekuatan bukti, nilai piutang, biaya perkara, kemungkinan pemulihan kerugian, dan kondisi pihak yang ditagih. Pertimbangan ini penting agar keputusan hukum tetap proporsional terhadap kepentingan usaha.
Apakah Pelanggan yang Tidak Membayar Bisa Dipidana?
Pertanyaan ini sering muncul ketika pelaku usaha merasa dirugikan. Namun, persoalan utang yang tidak dibayar pada dasarnya perlu dibedakan dari dugaan tindak pidana.
Jika masalahnya semata-mata berkaitan dengan kewajiban kontraktual yang tidak dipenuhi, jalur hukum perdata dapat menjadi pilihan yang relevan. Berbeda halnya apabila terdapat dugaan bahwa sejak awal transaksi dilakukan dengan tipu muslihat atau rangkaian kebohongan untuk memperoleh barang atau membuat pihak lain memberikan utang.
Dalam keadaan tertentu, dugaan penipuan perlu dianalisis berdasarkan unsur tindak pidana yang berlaku. Sejak 2 Januari 2026, Kitab Undang-Undang Hukum Pidana berdasarkan Undang-Undang Nomor 1 Tahun 2023 telah berlaku, termasuk ketentuan Pasal 492 mengenai penipuan.
Akan tetapi, pelanggan yang terlambat membayar atau tidak mampu melunasi utang tidak otomatis dapat dinyatakan melakukan penipuan. Unsur perbuatan, maksud pelaku, alat bukti, dan keseluruhan fakta harus dinilai secara cermat sebelum menentukan langkah pidana.
Oleh sebab itu, pelaku UMKM sebaiknya mendapatkan penilaian hukum berdasarkan dokumen dan kronologi yang sebenarnya, bukan semata-mata berdasarkan dugaan atau kekecewaan akibat piutang yang belum dibayar.
Jangan Tunggu Piutang Mengganggu Keberlangsungan Usaha
Menghadapi pelanggan yang tidak kunjung membayar memang dapat menimbulkan tekanan bagi pelaku UMKM. Namun, langkah yang terukur, dokumentasi yang lengkap, dan pemahaman mengenai hak hukum dapat membantu pemilik usaha mengambil keputusan secara lebih tepat.
Pencegahan juga perlu diperkuat melalui kebijakan pembayaran yang jelas, pencatatan piutang secara berkala, batas kredit pelanggan, dan perjanjian tertulis untuk transaksi yang berisiko.
Apabila masalah telah berkembang menjadi sengketa, konsultasi hukum dapat membantu mengevaluasi bukti, menyusun somasi, menilai pilihan penyelesaian, dan mempersiapkan langkah hukum sesuai kebutuhan.
Labura Law Firm menyediakan layanan konsultasi dan bantuan hukum bagi masyarakat maupun pelaku usaha yang membutuhkan pendampingan dalam menghadapi persoalan hukum, termasuk sengketa utang-piutang dan wanprestasi.
Untuk mengetahui langkah yang sesuai dengan kondisi perkara Anda, konsultasikan persoalan piutang usaha bersama Labura Law Firm.
Penulis: (Jhohannes H. Situmorang, SH, MH)
cara menagih utanggugatan perdatahukum utang piutangjasa pengacara UMKMkonsultasi hukum bisnisLabura Law Firmsomasi utangUMKMutang pelanggan tidak dibayarWanprestasi
You might also like
Lembaga Bantuan Rakyat
LABURA adalah lembaga yang bekerja untuk memperluas akses masyarakat terhadap hukum, pendidikan hukum, penelitian, dan pengetahuan hukum.
 Don't show again
Yes, Contact Us!