Peminjam Menghilang Meski Sudah Tanda Tangan Perjanjian Utang, Ini Langkah Hukumnya
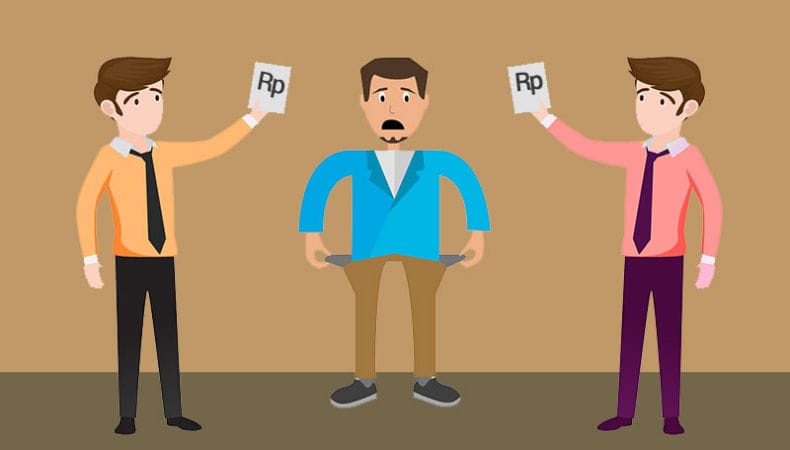
LABURA.NET | Sudah ada perjanjian utang-piutang, tetapi peminjam justru menghilang dan sulit dihubungi? Situasi ini dapat menimbulkan kerugian sekaligus kebingungan bagi pihak yang telah meminjamkan uang. Namun, hilangnya komunikasi tidak serta-merta menghapus kewajiban pembayaran utang.
Perjanjian utang-piutang, bukti transfer, serta riwayat komunikasi dapat menjadi bagian penting dalam membuktikan hubungan hukum antara pemberi pinjaman dan peminjam. Karena itu, pihak yang dirugikan sebaiknya tidak terburu-buru mengambil tindakan yang justru berpotensi menimbulkan persoalan hukum baru.
Ada sejumlah langkah yang dapat dipertimbangkan, mulai dari memeriksa dokumen, melakukan penagihan secara patut, mengirimkan somasi, hingga mengajukan gugatan perdata apabila tidak tercapai penyelesaian.
Perjanjian Utang-Piutang Memiliki Kekuatan Hukum
Dalam praktik kehidupan sehari-hari, pinjam-meminjam uang sering dilakukan atas dasar kepercayaan. Ada yang membuat perjanjian tertulis, ada pula yang hanya mengandalkan kesepakatan lisan. Persoalan biasanya muncul ketika waktu pembayaran tiba, tetapi peminjam tidak memenuhi kewajibannya.
Also Read: Bantuan Hukum dan Konsultasi Hukum, Apa Bedanya? Kenali Hak Anda Sebelum Menghadapi Masalah Hukum
Jika perjanjian telah dibuat secara sah, para pihak pada prinsipnya terikat untuk melaksanakan kewajiban sesuai kesepakatan.
Hal tersebut berkaitan dengan Pasal 1320 Kitab Undang-Undang Hukum Perdata (KUHPerdata), yang mengatur empat syarat sahnya perjanjian, yaitu adanya kesepakatan, kecakapan para pihak, suatu hal tertentu, dan sebab yang tidak terlarang.
Selanjutnya, Pasal 1338 KUHPerdata menegaskan bahwa perjanjian yang dibuat secara sah berlaku sebagai undang-undang bagi pihak-pihak yang membuatnya. Perjanjian tersebut juga harus dilaksanakan dengan itikad baik.
Also Read: Tidak Punya Biaya untuk Pengacara? Begini Cara Mendapatkan Bantuan Hukum Gratis yang Dijamin Negara
Artinya, apabila seseorang telah menerima pinjaman dan menyepakati kewajiban pengembaliannya, ia tidak dapat begitu saja menganggap kewajiban tersebut hilang hanya karena hubungan komunikasi dengan pemberi pinjaman terputus.
Ketentuan mengenai pinjam-meminjam juga dapat dilihat dalam Pasal 1754 KUHPerdata, yang pada pokoknya mengatur kewajiban penerima pinjaman untuk mengembalikan sejumlah barang atau uang dengan jenis dan keadaan yang sama sebagaimana diperjanjikan.
Meski demikian, keberadaan dokumen perjanjian tetap perlu diperiksa. Isi perjanjian, identitas para pihak, jumlah pinjaman, waktu pembayaran, dan bukti penyerahan uang akan membantu menentukan langkah hukum yang tepat.
Also Read: Tidak Membayar Utang Bisa Digugat atau Dipidana? Ini Penjelasan Hukum dan Hak Debitur serta Kreditur
Peminjam Menghilang, Apakah Termasuk Wanprestasi?
Tidak memenuhi kewajiban pembayaran utang dapat dikategorikan sebagai wanprestasi atau cidera janji apabila unsur-unsurnya terpenuhi.
Wanprestasi pada dasarnya terjadi ketika pihak yang terikat dalam perjanjian tidak melaksanakan kewajibannya sebagaimana mestinya. Bentuknya dapat berupa tidak memenuhi kewajiban, terlambat memenuhi kewajiban, atau melaksanakan kewajiban tidak sesuai dengan kesepakatan.
Dalam perkara utang-piutang, persoalan tersebut perlu dinilai berdasarkan isi perjanjian dan keadaan konkret. Peminjam yang tidak membayar utang setelah jatuh tempo dapat menghadapi tuntutan pemenuhan kewajiban melalui jalur perdata.
Pasal 1238 KUHPerdata mengatur keadaan lalai atau wanprestasi, antara lain melalui surat perintah atau akta sejenis, maupun berdasarkan ketentuan perikatannya sendiri apabila kelalaian terjadi karena lewatnya waktu yang telah ditentukan.
Oleh sebab itu, somasi atau teguran tertulis dapat menjadi langkah penting, terutama ketika diperlukan penegasan mengenai kewajiban pembayaran dan batas waktu untuk memenuhinya.
Namun, perlu dipahami bahwa menghilangnya peminjam tidak otomatis membuktikan seluruh unsur wanprestasi ataupun tindak pidana. Penilaian harus memperhatikan perjanjian, jatuh tempo, bukti pembayaran, komunikasi para pihak, serta keadaan yang sebenarnya.
Pembedaan ini penting agar pihak yang dirugikan tidak salah menentukan jalur penyelesaian.
Jangan Abaikan Perjanjian, Bukti Transfer, dan Riwayat Komunikasi
Salah satu kesalahan yang dapat menyulitkan proses penagihan adalah tidak menyimpan bukti transaksi secara lengkap.
Ketika peminjam sulit ditemukan atau tidak lagi merespons pesan, bukti-bukti yang tersimpan dapat membantu menjelaskan bagaimana hubungan utang-piutang tersebut terbentuk.
Beberapa dokumen yang sebaiknya diamankan meliputi:
1. Surat perjanjian utang-piutang, termasuk dokumen yang memuat jumlah pinjaman, tanggal transaksi, waktu pembayaran, serta tanda tangan para pihak.
2. Bukti transfer atau penyerahan uang, seperti mutasi rekening, bukti transaksi perbankan, atau tanda terima.
3. Riwayat komunikasi, termasuk percakapan pesan singkat, WhatsApp, surat elektronik, atau komunikasi lain yang relevan.
4. Bukti pengakuan utang, apabila tersedia, misalnya pesan yang menyebutkan jumlah kewajiban atau janji pembayaran.
5. Bukti penagihan dan somasi, termasuk dokumen pengiriman serta bukti penerimaannya apabila ada.
6. Identitas dan alamat para pihak, sepanjang diperoleh secara sah dan relevan untuk proses penyelesaian.
Dokumen elektronik dapat memiliki nilai pembuktian sesuai ketentuan hukum yang berlaku. Undang-Undang Informasi dan Transaksi Elektronik sebagaimana telah diubah, termasuk melalui Undang-Undang Nomor 1 Tahun 2024, mengatur pengakuan terhadap informasi elektronik dan dokumen elektronik sebagai alat bukti hukum dalam kondisi yang ditentukan undang-undang.
Karena itu, jangan hanya menyimpan tangkapan layar percakapan. Jika memungkinkan, pertahankan pula percakapan asli, data transaksi, tanggal komunikasi, dan informasi pendukung lainnya agar keaslian serta konteks bukti dapat diperiksa.
Hindari mengubah, memotong secara menyesatkan, atau merekayasa dokumen. Bukti yang akurat dan dapat dipertanggungjawabkan jauh lebih bermanfaat dalam proses penyelesaian sengketa.
Somasi Dapat Menjadi Langkah Awal Sebelum Gugatan
Jika penagihan secara baik-baik tidak menghasilkan penyelesaian, pihak yang memberikan pinjaman dapat mempertimbangkan pengiriman somasi.
Somasi merupakan teguran atau peringatan tertulis yang meminta pihak yang berkewajiban untuk memenuhi prestasinya dalam jangka waktu tertentu. Dalam perkara utang-piutang, isinya dapat mencakup dasar hubungan utang, jumlah kewajiban, waktu pembayaran yang telah disepakati, dan permintaan pelunasan.
Somasi sebaiknya disusun dengan bahasa yang jelas, berdasarkan dokumen yang tersedia, serta memberikan batas waktu yang wajar sesuai keadaan perkara.
Pengiriman somasi perlu dilakukan melalui cara yang dapat dibuktikan. Simpan salinan surat dan bukti pengiriman atau penerimaannya. Apabila alamat peminjam tidak diketahui atau surat tidak dapat disampaikan, keadaan tersebut perlu didokumentasikan dan dikonsultasikan untuk menentukan langkah berikutnya.
Pasal 1243 KUHPerdata menjadi salah satu dasar hukum mengenai tuntutan penggantian biaya, kerugian, dan bunga akibat tidak dipenuhinya suatu perikatan dalam keadaan yang ditentukan hukum.
Sementara itu, Pasal 1267 KUHPerdata mengatur pilihan upaya bagi pihak yang dirugikan akibat tidak dipenuhinya perjanjian, termasuk menuntut pemenuhan perikatan atau pembatalan perjanjian beserta ganti rugi sesuai ketentuan yang berlaku.
Meski demikian, tuntutan ganti rugi tidak otomatis dikabulkan hanya karena somasi telah dikirim. Dasar tuntutan, hubungan sebab akibat, serta kerugian yang diminta tetap harus dinilai dan dibuktikan sesuai hukum.
Jika Tidak Ada Penyelesaian, Gugatan Perdata Dapat Dipertimbangkan
Apabila peminjam tetap tidak memenuhi kewajibannya, pemberi pinjaman dapat mempertimbangkan gugatan wanprestasi ke pengadilan yang berwenang.
Gugatan perlu disusun berdasarkan fakta dan bukti yang tersedia. Dokumen perjanjian, bukti penyerahan uang, catatan pembayaran yang telah dilakukan, somasi, serta bukti komunikasi dapat membantu menjelaskan duduk perkara.
Pemilihan prosedur pengadilan juga harus memperhatikan nilai gugatan, domisili para pihak, karakter sengketa, dan ketentuan hukum acara.
Untuk perkara tertentu, mekanisme gugatan sederhana dapat menjadi pilihan. Berdasarkan Peraturan Mahkamah Agung Nomor 2 Tahun 2015 sebagaimana diubah dengan PERMA Nomor 4 Tahun 2019, gugatan sederhana mencakup perkara cidera janji dan/atau perbuatan melawan hukum dengan nilai gugatan materiil paling banyak Rp500 juta, sepanjang memenuhi persyaratan lainnya.
Tidak semua sengketa utang-piutang otomatis dapat diperiksa melalui prosedur tersebut. Persyaratan mengenai para pihak, domisili, pembuktian, dan pengecualian jenis perkara perlu diperiksa terlebih dahulu.
Karena itu, sebelum mendaftarkan gugatan, penting untuk menilai apakah dokumen telah memadai, tuntutan telah dirumuskan dengan benar, dan prosedur yang dipilih sesuai dengan keadaan perkara.
Apakah Peminjam yang Menghilang Bisa Langsung Dilaporkan ke Polisi?
Pertanyaan ini kerap muncul ketika pemberi pinjaman merasa dirugikan dan tidak lagi dapat menghubungi peminjam.
Pada dasarnya, tidak dibayarnya utang merupakan persoalan yang perlu terlebih dahulu dinilai berdasarkan hubungan perdata dan isi perjanjian. Kegagalan membayar atau menghilangnya seseorang tidak dengan sendirinya membuktikan adanya tindak pidana penipuan.
Persoalan pidana baru dapat dipertimbangkan apabila terdapat fakta yang menunjukkan dugaan tindak pidana dan unsur-unsurnya terpenuhi. Misalnya, perlu diperiksa apakah sejak awal terdapat rangkaian perbuatan yang mengarah pada tipu muslihat atau penggunaan keadaan palsu untuk memperoleh uang secara melawan hukum.
Penilaian tersebut tidak dapat hanya didasarkan pada kecurigaan atau ketidakmampuan peminjam melunasi utang. Bukti dan kronologi harus diperiksa secara cermat.
Langkah yang tepat adalah mengumpulkan seluruh dokumen, menyusun kronologi transaksi, dan meminta penilaian hukum sebelum menentukan apakah persoalan tersebut lebih tepat ditempuh melalui jalur perdata, dilaporkan sebagai dugaan tindak pidana, atau memerlukan langkah lain sesuai fakta.
Pendampingan Hukum Membantu Menentukan Langkah yang Tepat
Menghadapi peminjam yang menghilang bukan berarti hak pemberi pinjaman otomatis hilang. Namun, keberhasilan penyelesaian sangat bergantung pada kekuatan bukti, isi perjanjian, ketepatan langkah, dan prosedur hukum yang digunakan.
Labura Law Firm dapat menjadi tempat untuk berkonsultasi mengenai pemeriksaan dokumen utang-piutang, penyusunan somasi, penilaian kemungkinan gugatan wanprestasi, serta pendampingan hukum sesuai kebutuhan dan kewenangan yang berlaku.
Melalui pemeriksaan awal, pihak yang dirugikan dapat memperoleh gambaran mengenai posisi hukumnya, bukti yang masih diperlukan, kemungkinan penyelesaian secara musyawarah, dan pilihan proses hukum apabila upaya damai tidak berhasil.
Jangan mengambil tindakan berdasarkan emosi, menyebarkan identitas atau tuduhan yang belum terbukti di media sosial, ataupun menggunakan ancaman dan cara penagihan yang melanggar hukum. Utamakan langkah yang terukur, terdokumentasi, dan dapat dipertanggungjawabkan.
Penulis: (Jhohannes H. Situmorang SH, MH)
gugatan wanprestasihukum perdata Indonesiajasa bantuan hukumkonsultasi hukum LaburaLabura Law Firmpeminjam menghilangpeminjam tidak membayar utangperjanjian utang piutangsomasi utangutang-piutang
You might also like
Lembaga Bantuan Rakyat
LABURA adalah lembaga yang bekerja untuk memperluas akses masyarakat terhadap hukum, pendidikan hukum, penelitian, dan pengetahuan hukum.
 Don't show again
Yes, Contact Us!