Menjadi Penjamin Pinjol Teman, Apakah Ikut Wajib Membayar? Kenali Hak dan Risiko Hukumnya
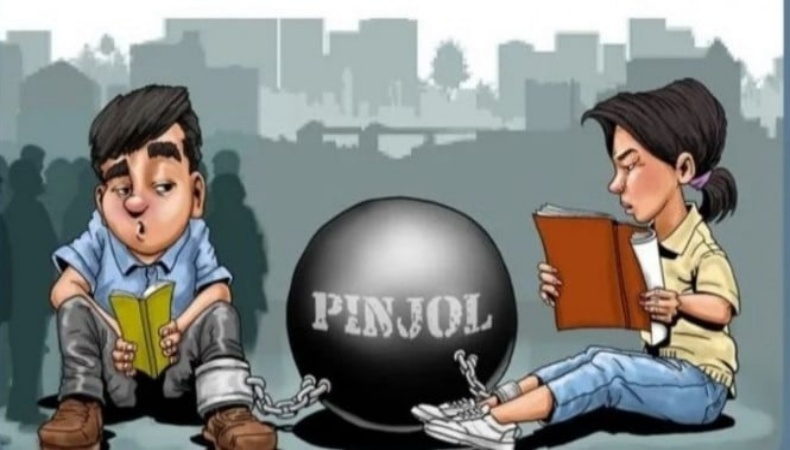
LABURA.NET | Membantu teman yang sedang membutuhkan uang merupakan bentuk kepedulian. Namun, niat baik tersebut dapat menimbulkan persoalan hukum apabila seseorang menyetujui diri sebagai penjamin pinjaman online (pinjol), sementara peminjam justru gagal membayar kewajibannya.
Dalam situasi seperti ini, muncul pertanyaan penting: apakah orang yang menjamin pinjaman teman dapat ikut ditagih oleh pihak pemberi pinjaman? Apakah setiap orang yang namanya dicantumkan dalam pengajuan pinjol otomatis bertanggung jawab atas utang tersebut?
Jawabannya tidak selalu sama. Tanggung jawab seorang penjamin bergantung pada persetujuan, isi perjanjian, serta ketentuan hukum yang berlaku. Karena itu, penting untuk membedakan antara penjamin yang benar-benar terikat perjanjian, orang yang hanya menjadi kontak darurat, dan pihak yang namanya dicantumkan tanpa persetujuan.
Memahami perbedaan tersebut menjadi langkah awal untuk melindungi hak dan menghindari kesalahan ketika menghadapi penagihan pinjaman online.
Also Read: Bantuan Hukum dan Konsultasi Hukum, Apa Bedanya? Kenali Hak Anda Sebelum Menghadapi Masalah Hukum
Apa Arti Menjadi Penjamin Pinjaman Online?
Dalam hukum perdata Indonesia, penanggungan utang diatur dalam Kitab Undang-Undang Hukum Perdata (KUHPerdata).
Pasal 1820 KUHPerdata menjelaskan bahwa penanggungan merupakan persetujuan ketika pihak ketiga mengikatkan diri kepada kreditur untuk memenuhi kewajiban debitur apabila debitur tidak memenuhi kewajibannya.
Dengan kata lain, penjamin dapat memiliki kewajiban hukum ketika peminjam gagal membayar, apabila memang terdapat hubungan penanggungan yang sah dan dapat dibuktikan.
Also Read: Tidak Punya Biaya untuk Pengacara? Begini Cara Mendapatkan Bantuan Hukum Gratis yang Dijamin Negara
Ketentuan ini penting karena menjadi penjamin bukan sekadar memberikan bantuan secara lisan atau mengizinkan teman mencantumkan nomor telepon. Status penjamin harus diperiksa berdasarkan persetujuan dan dokumen yang berkaitan dengan pinjaman.
Pasal 1824 KUHPerdata juga menegaskan bahwa penanggungan tidak boleh hanya diasumsikan, melainkan harus dinyatakan secara tegas. Artinya, seseorang tidak semestinya langsung dianggap sebagai penjamin hanya karena memiliki hubungan pertemanan dengan peminjam atau tercantum sebagai kontak yang dapat dihubungi.
Oleh sebab itu, sebelum menyimpulkan bahwa seseorang wajib membayar utang temannya, perlu diperiksa terlebih dahulu apakah ia benar-benar menyetujui perjanjian penanggungan dan apa saja kewajiban yang disepakati.
Also Read: Tidak Membayar Utang Bisa Digugat atau Dipidana? Ini Penjelasan Hukum dan Hak Debitur serta Kreditur
Apakah Penjamin Otomatis Wajib Melunasi Utang Teman?
Tidak dalam semua keadaan. Hukum perdata memberikan pengaturan mengenai kedudukan dan tanggung jawab penjamin.
Pasal 1831 KUHPerdata pada prinsipnya mengatur bahwa penjamin tidak wajib membayar kepada kreditur sebelum debitur lalai memenuhi kewajibannya, dan harta debitur harus lebih dahulu disita serta dijual untuk melunasi utang.
Namun, terdapat pengecualian yang diatur dalam Pasal 1832 KUHPerdata. Misalnya, apabila penjamin telah melepaskan hak istimewanya untuk meminta agar harta debitur lebih dahulu disita dan dijual, atau mengikatkan diri secara tanggung-menanggung bersama debitur.
Ketentuan tersebut menunjukkan bahwa isi perjanjian sangat menentukan. Dalam kondisi tertentu, penjamin dapat menghadapi tuntutan pembayaran tanpa harus menunggu seluruh harta peminjam lebih dahulu dieksekusi.
Karena itu, orang yang menerima tagihan perlu membaca dokumen perjanjian secara teliti. Periksa apakah terdapat klausul penanggungan, batas kewajiban, pelepasan hak tertentu, atau ketentuan lain yang memengaruhi tanggung jawab penjamin.
Jangan langsung menyimpulkan bahwa tagihan pasti sah, tetapi jangan pula mengabaikan kewajiban yang memang telah disetujui secara sah.
Bedakan Penjamin dengan Kontak Darurat Pinjol
Salah satu hal yang kerap menimbulkan kesalahpahaman adalah anggapan bahwa kontak darurat sama dengan penjamin utang. Padahal, keduanya memiliki fungsi yang berbeda.
Kontak darurat pada dasarnya merupakan pihak yang dapat dihubungi untuk membantu mengonfirmasi keberadaan penerima dana. Pencantuman nomor seseorang sebagai kontak darurat tidak dengan sendirinya menjadikannya pihak yang bertanggung jawab melunasi pinjaman.
Pengaturan mengenai layanan pendanaan daring dapat ditemukan dalam Peraturan Otoritas Jasa Keuangan (POJK) Nomor 40 Tahun 2024 tentang Layanan Pendanaan Bersama Berbasis Teknologi Informasi serta Surat Edaran OJK Nomor 19/SEOJK.06/2025 tentang Penyelenggaraan Layanan Pendanaan Bersama Berbasis Teknologi Informasi.
Ketentuan OJK tersebut menegaskan bahwa penggunaan kontak darurat ditujukan untuk mengonfirmasi keberadaan penerima dana, bukan untuk melakukan penagihan pinjaman kepada pemilik kontak darurat.
Dengan demikian, apabila seseorang hanya dicantumkan sebagai kontak darurat dan tidak pernah menyetujui perjanjian penanggungan, pencantuman tersebut tidak otomatis menimbulkan kewajiban untuk membayar utang peminjam.
Sebaliknya, jika seseorang memang telah menyetujui diri sebagai penjamin melalui perjanjian yang sah, persoalannya perlu diperiksa berdasarkan isi perjanjian dan ketentuan hukum penanggungan.
Perbedaan ini penting agar masyarakat tidak keliru memahami hak dan kewajibannya ketika menerima telepon, pesan, atau permintaan pembayaran dari pihak penagih.
Apa yang Harus Dilakukan Jika Ikut Ditagih?
Jika Anda dihubungi untuk membayar pinjaman online milik teman, jangan terburu-buru menyerahkan uang atau mengakui kewajiban yang belum jelas. Lakukan beberapa langkah berikut.
Pertama, periksa status dan persetujuan Anda. Pastikan apakah Anda benar-benar menyetujui perjanjian sebagai penjamin, hanya menjadi kontak darurat, atau tidak pernah memberikan persetujuan sama sekali.
Kedua, minta dasar penagihan. Periksa identitas pihak yang menagih, nama penyelenggara pinjaman, dokumen perjanjian, serta dasar yang digunakan untuk meminta pembayaran kepada Anda.
Ketiga, simpan seluruh bukti. Simpan salinan perjanjian, pesan elektronik, riwayat komunikasi, bukti pembayaran jika ada, dan informasi mengenai pihak yang melakukan penagihan. Bukti tersebut dapat membantu menjelaskan kedudukan Anda apabila muncul sengketa.
Keempat, jangan mengabaikan surat atau pemberitahuan resmi. Apabila terdapat tuntutan yang didasarkan pada perjanjian penanggungan, periksa isinya dengan saksama dan cari bantuan hukum jika terdapat hal yang tidak dipahami.
Kelima, gunakan saluran pengaduan yang sesuai. Jika persoalan berkaitan dengan penyelenggara pinjaman daring yang berada dalam pengawasan OJK, masyarakat dapat mencari informasi atau menyampaikan pengaduan melalui saluran resmi OJK sesuai jenis permasalahannya.
Langkah-langkah tersebut membantu seseorang mengambil keputusan berdasarkan bukti, bukan semata-mata karena merasa tertekan atau tidak enak kepada teman.
Bagaimana Jika Penagihan Dilakukan secara Tidak Patut?
Penagihan utang perlu dibedakan dari tindakan menekan seseorang yang tidak memiliki kewajiban pembayaran. Identitas penagih, dasar tagihan, serta cara penagihan perlu diperiksa secara terpisah.
Dalam layanan pendanaan daring, ketentuan OJK mengatur etika penagihan dan penggunaan kontak darurat. Kontak darurat tidak boleh digunakan sebagai sasaran penagihan utang penerima dana.
Jika seseorang mengalami intimidasi, ancaman, atau penagihan yang ditujukan kepadanya tanpa dasar yang jelas, bukti komunikasi sebaiknya disimpan. Pihak yang merasa dirugikan dapat mencari bantuan melalui saluran pengaduan yang berwenang dan, bila diperlukan, meminta pendampingan hukum.
Meski demikian, dugaan pelanggaran tidak dapat dipastikan hanya dari adanya panggilan atau pesan penagihan. Penilaiannya perlu melihat isi komunikasi, kedudukan pihak yang ditagih, perjanjian yang berlaku, dan fakta lainnya.
Pahami Risikonya Sebelum Menjamin Pinjaman Orang Lain
Menolong teman memang merupakan tindakan yang baik. Namun, keputusan menjadi penjamin pinjaman online perlu dibuat secara sadar karena dapat membawa konsekuensi hukum dan keuangan.
Sebelum menyetujui perjanjian, baca setiap klausul, pahami batas tanggung jawab, dan simpan dokumen yang relevan. Jika sudah terlanjur ditagih, pastikan terlebih dahulu apakah Anda benar-benar terikat sebagai penjamin atau hanya tercatat sebagai kontak darurat.
Apabila kedudukan hukum Anda belum jelas atau muncul sengketa mengenai kewajiban pembayaran, konsultasi hukum dapat membantu menilai dokumen dan menentukan langkah yang tepat.
LABURA LAW FIRM – LEMBAGA BANTUAN RAKYAT hadir sebagai pilihan untuk berkonsultasi mengenai persoalan hukum perdata, perjanjian, dan sengketa yang membutuhkan pemeriksaan lebih lanjut.
Penulis: (Jhohannes H. Situmorang SH, MH)
HukumPerdataKonsultasiHukumLaburaLawFirmLembagaBantuanRakyatPenagihanPinjolPenjaminPinjolPerjanjianHukumPerlindunganKonsumenPinjamanOnlineUtangPiutang
You might also like
Lembaga Bantuan Rakyat
LABURA adalah lembaga yang bekerja untuk memperluas akses masyarakat terhadap hukum, pendidikan hukum, penelitian, dan pengetahuan hukum.
 Don't show again
Yes, Contact Us!