Tidak Membayar Utang Bisa Digugat atau Dipidana? Ini Penjelasan Hukum dan Hak Debitur serta Kreditur
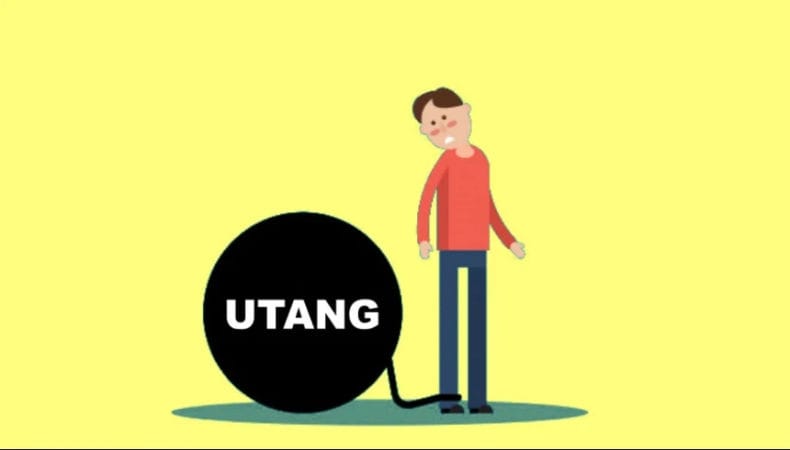
LABURA.NET | Utang yang tidak dibayar bukan persoalan sepele. Selain dapat menimbulkan perselisihan antara pemberi dan penerima pinjaman, persoalan utang piutang juga berpotensi berujung pada somasi, tuntutan ganti rugi, hingga gugatan ke pengadilan.
Namun, ada satu hal penting yang perlu dipahami masyarakat: tidak semua orang yang terlambat atau tidak mampu membayar utang otomatis dapat dipidana.
Dalam hukum Indonesia, persoalan utang piutang pada dasarnya merupakan hubungan hukum keperdataan. Artinya, ketika seseorang meminjam uang berdasarkan kesepakatan, kemudian tidak mampu mengembalikannya sesuai waktu yang ditentukan, persoalan tersebut umumnya masuk kategori wanprestasi atau ingkar janji.
Meski demikian, apabila sejak awal terdapat unsur tipu muslihat, identitas palsu, atau rangkaian kebohongan untuk memperoleh pinjaman, persoalannya dapat berkembang menjadi dugaan tindak pidana penipuan.
Also Read: Bantuan Hukum dan Konsultasi Hukum, Apa Bedanya? Kenali Hak Anda Sebelum Menghadapi Masalah Hukum
Lantas, apa sebenarnya konsekuensi hukum jika seseorang tidak membayar utang? Apakah kreditur bisa melaporkannya ke polisi? Dan bagaimana perlindungan hukum bagi pihak yang memberikan maupun menerima pinjaman?
1. Tidak Membayar Utang Dapat Dikategorikan sebagai Wanprestasi
Dalam hukum perdata, hubungan utang piutang merupakan suatu perikatan yang melahirkan hak dan kewajiban bagi masing-masing pihak.
Pihak yang memberikan pinjaman disebut kreditur, sedangkan pihak yang menerima pinjaman disebut debitur.
Also Read: Tidak Punya Biaya untuk Pengacara? Begini Cara Mendapatkan Bantuan Hukum Gratis yang Dijamin Negara
Ketika debitur tidak melaksanakan kewajibannya sebagaimana disepakati, misalnya tidak membayar utang sesuai tanggal jatuh tempo, terlambat membayar, atau tidak memenuhi kewajiban pembayaran sebagaimana perjanjian, keadaan tersebut dapat dikategorikan sebagai wanprestasi.
Dasar hukumnya terdapat dalam Pasal 1238 Kitab Undang-Undang Hukum Perdata (KUHPerdata).
Ketentuan tersebut mengatur mengenai keadaan lalai atau tidak dipenuhinya kewajiban debitur setelah adanya peringatan atau berdasarkan ketentuan yang membuat debitur dianggap lalai.
Selanjutnya, Pasal 1243 KUHPerdata mengatur kewajiban penggantian biaya, kerugian, dan bunga apabila debitur tetap tidak memenuhi perikatannya setelah dinyatakan lalai, sesuai persyaratan yang ditentukan undang-undang.
Dengan demikian, seseorang yang tidak membayar utang dapat menghadapi konsekuensi hukum perdata.
Namun, penentuan wanprestasi tetap harus memperhatikan isi perjanjian, waktu jatuh tempo, bentuk kewajiban, serta keadaan hukum yang sebenarnya.
2. Apakah Tidak Membayar Utang Bisa Membuat Seseorang Dipenjara?
Ini merupakan pertanyaan yang sering muncul dalam masyarakat.
Tidak sedikit orang yang merasa takut ketika menerima ancaman akan dilaporkan ke polisi hanya karena belum mampu melunasi pinjaman.
Padahal, harus dibedakan antara kegagalan memenuhi kewajiban dalam perjanjian dengan tindakan yang sejak awal memang dilakukan menggunakan tipu muslihat untuk memperoleh keuntungan secara melawan hukum.
Apabila seseorang benar-benar meminjam uang, mengakui adanya kewajiban pembayaran, tetapi kemudian mengalami kesulitan ekonomi sehingga tidak mampu membayar tepat waktu, persoalan tersebut pada dasarnya merupakan ranah hukum perdata.
Prinsip ini sejalan dengan Yurisprudensi Mahkamah Agung Nomor 4/Yur/Pid/2018 yang memberikan pedoman mengenai pembedaan antara wanprestasi dan penipuan.
Namun, apabila sejak awal terdapat niat tidak baik yang diwujudkan melalui kebohongan atau tipu muslihat untuk membuat seseorang memberikan pinjaman, persoalan tersebut dapat memenuhi unsur tindak pidana penipuan.
Artinya, bukan semata-mata karena utang tidak dibayar seseorang dapat dipidana. Harus diperiksa bagaimana proses pinjaman terjadi, apa yang disampaikan kepada pemberi pinjaman, serta apakah terdapat unsur tindak pidana.
3. Hati-Hati, Penipuan Utang Piutang Diatur dalam KUHP Nasional
Sejak 2 Januari 2026, Indonesia telah memberlakukan Kitab Undang-Undang Hukum Pidana (KUHP) Nasional berdasarkan Undang-Undang Nomor 1 Tahun 2023.
Salah satu ketentuan yang relevan dalam persoalan pinjam meminjam adalah Pasal 492 KUHP tentang tindak pidana penipuan.
Pasal tersebut mengatur perbuatan seseorang yang dengan maksud menguntungkan diri sendiri atau orang lain secara melawan hukum menggunakan nama palsu, kedudukan palsu, tipu muslihat, atau rangkaian kata bohong untuk menggerakkan orang lain menyerahkan barang, memberikan utang, membuat pengakuan utang, atau menghapus piutang.
Ancaman pidananya berupa penjara paling lama empat tahun atau pidana denda paling banyak kategori V.
Ketentuan ini menunjukkan bahwa hukum memberikan perlindungan terhadap masyarakat yang menjadi korban penipuan dalam transaksi pinjam meminjam.
Sebagai contoh, seseorang menggunakan identitas palsu, memberikan keterangan keuangan yang sengaja direkayasa, atau menyusun kebohongan untuk meyakinkan orang lain agar bersedia memberikan pinjaman.
Apabila seluruh unsur tindak pidana terpenuhi berdasarkan alat bukti dan pemeriksaan hukum, perbuatan tersebut dapat diproses secara pidana.
Akan tetapi, Pasal 492 KUHP tidak boleh digunakan secara otomatis untuk setiap persoalan utang yang belum dibayar. Unsur-unsur tindak pidananya harus dibuktikan terlebih dahulu.
4. Apa Hak Kreditur Jika Debitur Tidak Membayar Utang?
Pihak yang memberikan pinjaman juga memiliki perlindungan hukum.
Kreditur tidak harus membiarkan kewajibannya diabaikan tanpa melakukan upaya hukum.
Berdasarkan Pasal 1338 KUHPerdata, setiap perjanjian yang dibuat secara sah berlaku sebagai undang-undang bagi pihak yang membuatnya. Perjanjian tersebut harus dilaksanakan dengan itikad baik.
Artinya, ketika kedua pihak telah menyepakati pinjaman, jumlah uang, jangka waktu, serta mekanisme pembayaran, masing-masing pihak wajib menghormati kesepakatan tersebut.
Apabila debitur tidak memenuhi kewajibannya, kreditur dapat melakukan beberapa langkah hukum.
Pertama, melakukan komunikasi dan musyawarah untuk mencari penyelesaian.
Kedua, memberikan somasi atau teguran hukum kepada debitur agar segera memenuhi kewajibannya.
Ketiga, mengajukan tuntutan pemenuhan pembayaran, termasuk ganti rugi apabila terdapat dasar hukum yang memenuhi persyaratan.
Keempat, apabila tidak ditemukan penyelesaian, kreditur dapat mempertimbangkan gugatan perdata melalui pengadilan.
Pasal 1267 KUHPerdata juga memberikan dasar bagi pihak yang dirugikan akibat tidak dipenuhinya perjanjian untuk menuntut pemenuhan perikatan atau pembatalan perjanjian disertai penggantian biaya, kerugian, dan bunga sesuai ketentuan hukum.
Dengan demikian, kreditur mempunyai jalur hukum untuk memperjuangkan haknya tanpa harus serta-merta menggunakan ancaman pidana.
5. Apa yang Harus Dilakukan Jika Tidak Mampu Membayar Utang?
Bagi debitur yang mengalami kesulitan keuangan, langkah paling bijaksana adalah tidak menghindari komunikasi dengan kreditur.
Jangan menghilang, memutus komunikasi, atau memberikan janji pembayaran yang sebenarnya tidak sanggup dipenuhi.
Ada beberapa langkah yang dapat dilakukan.
Pertama, periksa kembali perjanjian utang piutang, termasuk jumlah pinjaman, bunga, denda, jangka waktu, dan ketentuan pembayaran.
Kedua, komunikasikan kondisi keuangan secara terbuka kepada kreditur.
Ketiga, apabila memungkinkan, ajukan restrukturisasi atau penjadwalan ulang pembayaran berdasarkan kesepakatan kedua belah pihak.
Keempat, simpan seluruh bukti transaksi, percakapan, kuitansi, bukti transfer, dan dokumen yang berkaitan dengan pinjaman.
Kelima, apabila menerima somasi atau ancaman pelaporan pidana, jangan langsung panik. Pelajari terlebih dahulu dasar tuntutan dan fakta hukum yang melatarbelakanginya.
Apabila terdapat perbedaan pendapat mengenai jumlah utang, bunga, denda, atau isi perjanjian, persoalan tersebut sebaiknya diperiksa secara hukum agar tidak menimbulkan kerugian yang lebih besar.
6. Jangan Biarkan Persoalan Utang Piutang Berkembang Menjadi Sengketa Hukum
Persoalan utang piutang sering kali bermula dari hubungan pertemanan, keluarga, hubungan bisnis, maupun kepercayaan antara dua pihak.
Sayangnya, ketika pembayaran mulai bermasalah, hubungan yang sebelumnya baik dapat berubah menjadi perselisihan.
Ada kreditur yang merasa dirugikan karena uangnya tidak dikembalikan. Sebaliknya, ada debitur yang merasa tertekan akibat penagihan, ancaman, atau tuntutan yang dianggap tidak sesuai dengan perjanjian.
Dalam kondisi seperti ini, pemahaman hukum menjadi sangat penting.
Penyelesaian tidak boleh hanya didasarkan pada emosi, tekanan, atau asumsi sepihak. Setiap tindakan harus memperhatikan hak dan kewajiban para pihak serta ketentuan peraturan perundang-undangan.
Pendampingan hukum dapat membantu memeriksa keabsahan perjanjian, menilai bukti pembayaran, menganalisis somasi, menyusun langkah negosiasi, hingga mempersiapkan gugatan apabila penyelesaian secara musyawarah tidak berhasil.
Penulis: (Jhohannes H. Situmorang SH, MH)
gugatan utang piutanghukum perdata Indonesiahukum utang piutangjasa bantuan hukum LaburaLabura Law FirmPasal 492 KUHPpenipuan utang piutangSomasi utang piutangutang tidak dibayarwanprestasi utang
You might also like
Lembaga Bantuan Rakyat
LABURA adalah lembaga yang bekerja untuk memperluas akses masyarakat terhadap hukum, pendidikan hukum, penelitian, dan pengetahuan hukum.
 Don't show again
Yes, Contact Us!